

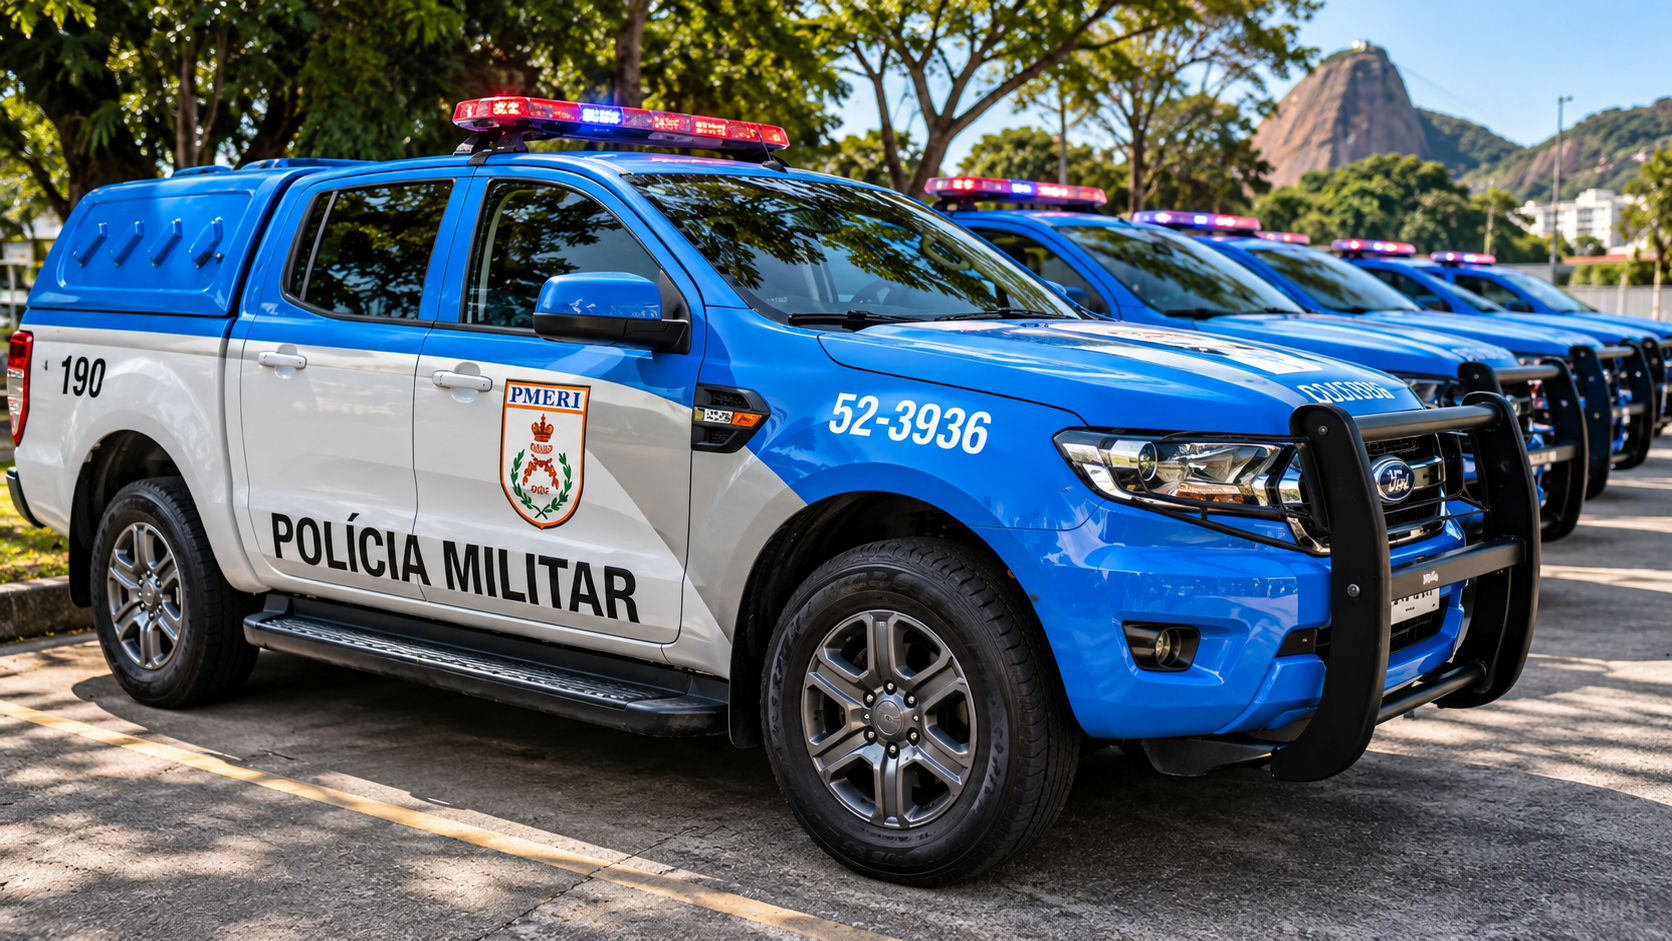
PL 2966/2026 prevê benefício para militares estaduais de todo o Brasil, incluindo reserva e reforma. Uma emenda apresentada em novembro propõe incluir policiais civis e federais, enquanto o impacto fiscal será analisado durante a tramitação na Câmara.
A isenção de Imposto de Renda para policiais militares e bombeiros militares de todos os estados brasileiros e do Distrito Federal está em discussão na Câmara dos Deputados. O Projeto de Lei 2966/2026 também contempla profissionais da reserva remunerada e da reforma, permitindo que o benefício alcance rendimentos recebidos após a saída do serviço ativo.
O alcance da proposta, porém, abriu uma discussão sobre a diferença de tratamento entre as carreiras da segurança pública. A redação original deixa de contemplar 188.752 policiais civis e penais, segundo levantamento apresentado pela TV Sim Brasil em 14 de novembro de 2026.
A discussão ganhou um novo capítulo em novembro. O deputado Delegado Matheus Laiola (União-PR) apresentou duas emendas ao projeto, uma delas com proposta de ampliação da isenção para policiais civis e federais.
De autoria do deputado Cabo Gilberto Silva (PL-PB), o PL 2966/2026 tramita em caráter conclusivo e aguarda parecer na Comissão de Segurança Pública e Combate ao Crime Organizado. O relator é o deputado Sargento Gonçalves (PL-RN).
Reserva remunerada e reforma entram na isenção prevista para PMs e bombeiros
O texto original apresentado à Câmara dos Deputados estabelece isenção do Imposto de Renda sobre os rendimentos vinculados às funções de policiais militares e bombeiros militares dos 26 estados e do Distrito Federal.
A abrangência inclui profissionais da ativa, da reserva remunerada e reformados. O projeto também prevê tratamento semelhante para agentes de guardas municipais enquadrados na condição específica estabelecida em sua redação.
O benefício alcançaria vencimentos, gratificações funcionais, adicionais remuneratórios e proventos decorrentes do vínculo com as corporações.
| Tipo de rendimento | Tratamento previsto |
|---|---|
| Remuneração da ativa | Isento |
| Gratificações funcionais | Isento |
| Adicionais remuneratórios | Isento |
| Reserva remunerada | Isento |
| Proventos de reforma | Isento |
| Rendimentos de atividades civis | Tributação normal |
| Aluguéis e aplicações financeiras | Tributação normal |
| Ganhos de capital | Tributação normal |
| Pensões alimentícias recebidas | Tributação normal |
A inclusão da reserva remunerada e da reforma é especialmente relevante porque leva a discussão tributária aos militares que encerraram sua atividade operacional.
Na carreira militar, a reserva remunerada permite a passagem à inatividade com manutenção de um vínculo jurídico específico com a Força. A reforma representa outra situação de inatividade, com regras próprias. Embora ambas envolvam o recebimento de proventos, possuem fundamentos jurídicos diferentes.
A proposta concentra a isenção nos rendimentos funcionais. Os beneficiários continuariam sujeitos às regras de declaração anual do Imposto de Renda, com registro dos valores isentos em campo próprio.
Policiais civis e penais somam 188.752 profissionais fora do texto original
O critério adotado por Cabo Gilberto Silva estabelece uma divisão entre as carreiras contempladas pela proposta e as demais estruturas policiais brasileiras.
Segundo os números publicados pela TV Sim Brasil, as Polícias Civis possuem 96.902 agentes ativos, enquanto as Polícias Penais estaduais reúnem 91.850 profissionais.
| Categoria | Efetivo |
|---|---|
| Polícia Civil | 96.902 |
| Polícia Penal | 91.850 |
| Total | 188.752 |
Fonte: TV Sim Brasil, 14/11/2026. Os números representam os efetivos das duas carreiras, e não a quantidade de servidores que efetivamente recolhem Imposto de Renda.
Na justificativa do PL 2966/2026, o autor defende o benefício tributário como forma de reconhecimento das particularidades da atividade militar, incluindo risco de vida, hierarquia, disciplina e restrições profissionais.
A escolha produz um contraste com outras carreiras da segurança pública.
Policiais civis atuam em investigações criminais, operações contra organizações criminosas e cumprimento de mandados judiciais. Policiais penais trabalham na segurança de estabelecimentos prisionais, custódia de detentos e atividades relacionadas ao sistema penitenciário.
O debate legislativo envolve, portanto, dois critérios distintos: o regime jurídico da carreira e a exposição aos riscos próprios da atividade de segurança pública.
Outra particularidade está na inclusão de guardas municipais organizadas, segundo a redação original, em regime estatutário de natureza militar. A expressão poderá exigir adequação jurídica, considerando a natureza civil dessas instituições.
Emenda apresentada em novembro propõe incluir policiais civis e federais
A movimentação mais recente ocorreu durante o período de apresentação de emendas na Comissão de Segurança Pública da Câmara.
Em 11 de novembro, o deputado Delegado Matheus Laiola apresentou duas emendas ao PL 2966/2026, processadas em 12 de novembro.
A Emenda 2/2026 propõe substituir o critério restrito aos rendimentos de natureza militar por uma abrangência vinculada aos órgãos de segurança pública previstos no artigo 144 da Constituição Federal.
Na relação expressa de beneficiários, o parlamentar acrescenta integrantes da Polícia Federal e das Polícias Civis dos estados e do Distrito Federal, inclusive profissionais inativos.
A proposta preserva policiais militares, bombeiros militares e guardas municipais, além de adaptar a redação para incluir a remuneração por subsídio, utilizada em diferentes carreiras policiais.
A justificativa apresentada por Laiola utiliza o princípio constitucional da isonomia e aponta o risco profissional como fundamento para ampliar o tratamento tributário.
A mudança representa um avanço concreto na discussão sobre a abrangência do benefício. Pela primeira vez nessa etapa de tramitação, uma proposta formal de alteração busca incluir policiais civis e federais no PL 2966/2026.
Os policiais penais permanecem fora da enumeração expressa dessa emenda. A abrangência definitiva dependerá da redação aprovada pelo Congresso.
O próximo passo será a apresentação do parecer do relator Sargento Gonçalves, que poderá recomendar a aprovação do texto original, acolher alterações ou apresentar um substitutivo.
Outra proposta de isenção já avançou com uma relação maior de beneficiários
A discussão também ocorre em outro projeto que tramita na Câmara dos Deputados.
Em 15 de julho de 2026, a Comissão de Segurança Pública aprovou um substitutivo ao PL 1229/2026, apresentado pelo deputado Pedro Aihara (PP-MG).
Segundo a Agência Câmara de Notícias, a versão aprovada ampliou o alcance da isenção para diferentes profissionais, incluindo policiais civis, policiais legislativos, peritos criminais, guardas municipais, agentes socioeducativos e agentes de trânsito.
O substitutivo foi apresentado pelo deputado Capitão Alden (PL-BA), que defendeu o tratamento tributário de categorias submetidas a riscos profissionais semelhantes.
O texto também prevê a utilização de receitas provenientes da tributação das apostas de quota fixa, conhecidas como bets, para compensar a redução da arrecadação federal.
A existência de duas propostas com públicos diferentes mostra que o Congresso analisa caminhos distintos para conceder isenção de Imposto de Renda aos profissionais da segurança pública.
Uma alternativa concentra o benefício nas corporações inicialmente relacionadas ao regime militar. A outra amplia o alcance para diferentes carreiras que desempenham funções de segurança.
Governo terá 90 dias para regulamentar a isenção, caso o projeto vire lei
A questão fiscal será determinante para o avanço do PL 2966/2026.
O artigo 3º estabelece que o Poder Executivo terá 90 dias, contados da publicação de eventual lei, para regulamentar a aplicação do benefício, incluindo os procedimentos da Receita Federal e a troca de informações com os órgãos de segurança pública.
No mesmo prazo, o artigo 4º prevê a apresentação de uma estimativa do impacto orçamentário e financeiro, acompanhada de medidas de compensação.
A exigência ganha importância diante do alcance nacional da proposta. O custo fiscal dependerá da quantidade de beneficiários, dos valores recebidos e da parcela dos rendimentos sujeita à tributação.
A análise também deverá observar a Lei de Responsabilidade Fiscal e as exigências constitucionais relacionadas à concessão de benefícios tributários.
Pelo artigo 5º, a eventual lei passaria a produzir efeitos a partir do primeiro dia do exercício financeiro seguinte ao de sua publicação oficial.
A tramitação seguirá por três comissões:
- Segurança Pública e Combate ao Crime Organizado (CSPCCO), responsável pela primeira análise;
- Finanças e Tributação (CFT), que examinará o mérito financeiro e a adequação orçamentária;
- Constituição e Justiça e de Cidadania (CCJC), responsável pela análise constitucional e jurídica.
O caráter conclusivo permite que a Câmara conclua a análise pelas comissões, observadas as hipóteses regimentais de recurso ao plenário. O texto também dependerá de aprovação pelo Senado e de sanção presidencial para se transformar em lei.
A próxima decisão relevante está nas mãos do relator da Comissão de Segurança Pública. Seu parecer poderá definir se a proposta manterá a isenção concentrada nos militares estaduais ou incorporará outras carreiras policiais.
Para policiais militares e bombeiros, inclusive da reserva e da reforma, a discussão envolve uma possível mudança no rendimento líquido mensal. Para policiais civis, penais e federais, o centro do debate está na definição de quais carreiras receberão o mesmo tratamento tributário.
A aprovação legislativa e a definição do impacto fiscal serão as etapas decisivas para transformar a proposta em benefício efetivo.
Receba nossas notícias independentemente dos algorítimos das redes sociais, entre no nosso grupo agora