

A inclusão do adicional natalino na folha de novembro de 2026 permite conferir a segunda parcela do benefício. Demonstrativo de pensionista de suboficial mostra R$ 12.867,67 de 13º, abatimento da antecipação recebida em junho e descontos de Imposto de Renda e contribuição militar.
O contracheque de novembro com o 13º salário já está disponível para consulta por parte dos militares e pensionistas das Forças Armadas. A folha traz o adicional natalino, o abatimento da primeira parcela antecipada e os descontos que determinam quanto será efetivamente depositado.
Em análise divulgada em vídeo, o advogado Augusto Leitão, especializado em questões remuneratórias de militares e pensionistas, apresentou o demonstrativo de uma pensionista de suboficial com remuneração mensal bruta de R$ 12.867,67.
O demonstrativo registra R$ 25.735,34 em créditos e R$ 14.212,56 em descontos, com valor líquido informado de R$ 11.522,79.
A diferença entre o valor bruto do 13º e o dinheiro efetivamente recebido chama atenção, principalmente porque o pagamento reúne o abatimento da parcela antecipada, os descontos tributários e as contribuições militares.
Pensionista de suboficial recebe R$ 12.867,67 de 13º salário; veja como o valor foi calculado
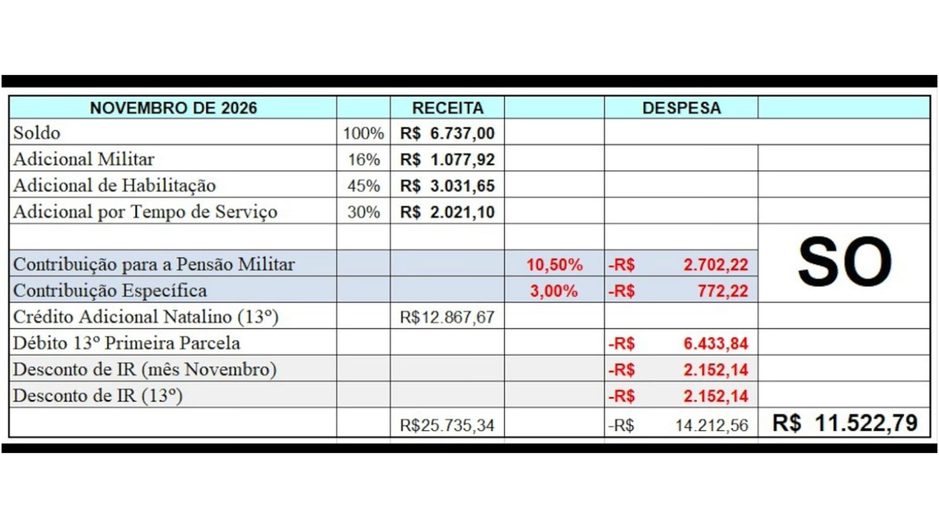
O demonstrativo apresentado pertence a uma pensionista que recebe pensão calculada sobre 100% do soldo de suboficial, acrescido dos adicionais previstos em sua estrutura remuneratória.
A composição mensal apresentada é a seguinte:
| Parcela remuneratória | Valor |
|---|---|
| Soldo de suboficial (100%) | R$ 6.737,00 |
| Adicional militar (16%) | R$ 1.077,92 |
| Adicional de habilitação (45%) | R$ 3.031,65 |
| Adicional por tempo de serviço (30%) | R$ 2.021,10 |
| Total bruto mensal | R$ 12.867,67 |
Nesse caso, a pensionista recebe o adicional por tempo de serviço de 30%, preservado por ser mais vantajoso em sua situação, em lugar do adicional de compensação por disponibilidade militar.
O mesmo valor bruto mensal, de R$ 12.867,67, aparece como crédito do adicional natalino.
A composição da pensão, os adicionais incorporados e as regras aplicáveis a cada beneficiário interferem diretamente no cálculo do pagamento.
Metade do 13º já foi paga em junho e aparece como desconto no contracheque de novembro
O demonstrativo registra o valor integral do adicional natalino e, em seguida, abate a parcela antecipada durante o primeiro semestre.
No exemplo apresentado, o lançamento ocorre desta forma:
| Lançamento do 13º | Valor |
|---|---|
| Adicional natalino integral | R$ 12.867,67 |
| Antecipação recebida em junho | − R$ 6.433,84 |
| Saldo antes dos demais descontos | R$ 6.433,83 |
O abatimento de R$ 6.433,84 representa o acerto da antecipação já recebida. Trata-se de uma compensação contábil, e não de uma nova cobrança sobre a pensionista.
Na prática, o contracheque apresenta o 13º integral entre os créditos e retira a primeira parcela, paga em junho, para calcular o saldo restante.
O valor de R$ 6.433,83 ainda está sujeito aos descontos legais, especialmente ao Imposto de Renda calculado sobre o adicional natalino.
Imposto de Renda aparece duas vezes no contracheque e reduz o valor líquido do 13º
Um dos principais pontos destacados na análise é a presença de dois lançamentos de Imposto de Renda.
No demonstrativo apresentado, os valores são:
- R$ 2.152,14: Imposto de Renda referente à remuneração de novembro.
- R$ 2.152,14: Imposto de Renda calculado separadamente sobre o adicional natalino.
Somados, os dois lançamentos representam R$ 4.304,28 em retenções tributárias.
A tributação do 13º possui uma característica que costuma gerar dúvidas entre militares e pensionistas: o imposto é calculado sobre o valor tributável do adicional natalino integral, considerando as deduções permitidas, e não exclusivamente sobre a segunda parcela que será depositada.
Por isso, o contracheque apresenta o desconto regular do Imposto de Renda de novembro e outro específico sobre o 13º salário.
No caso analisado, os dois valores são idênticos, mas correspondem a cálculos separados: um sobre a remuneração mensal e outro sobre o adicional natalino.
Contribuição militar de 10,5% e cobrança adicional de 3% também aparecem na folha
Além do Imposto de Renda, o demonstrativo analisado apresenta contribuições destinadas ao sistema de pensão militar.
Por se tratar de uma filha pensionista enquadrada na contribuição adicional, o documento apresenta os percentuais de 10,5% e 3%.
Os valores registrados são de R$ 2.702,22 para a contribuição de 10,5% e R$ 772,22 para a contribuição específica de 3%, somando R$ 3.474,44.
Esses lançamentos aparecem na folha que reúne a remuneração mensal e o 13º salário.
A contribuição adicional de 3% está relacionada à condição específica da beneficiária. Outros militares e pensionistas podem apresentar descontos diferentes, conforme seu enquadramento.
Os valores foram reproduzidos conforme o demonstrativo apresentado. A conferência exata das bases de cálculo depende dos registros detalhados da folha, especialmente no lançamento da contribuição específica de 3%.
Esses descontos ajudam a explicar por que a inclusão de um 13º bruto de quase R$ 13 mil resulta em um acréscimo líquido consideravelmente menor no pagamento.
Contracheque de novembro apresenta R$ 25,7 mil em créditos e R$ 11,5 mil líquidos
No fechamento da análise, o demonstrativo apresenta os seguintes totais:
| Resumo da folha de novembro | Valor |
|---|---|
| Total bruto de créditos | R$ 25.735,34 |
| Total de descontos informados | R$ 14.212,56 |
| Líquido informado no demonstrativo | R$ 11.522,79 |
Os valores foram reproduzidos conforme o demonstrativo apresentado no vídeo. A diferença matemática entre os créditos e os descontos resulta em R$ 11.522,78, um centavo abaixo do líquido informado.
O valor líquido de R$ 11.522,79 corresponde ao pagamento conjunto de novembro, que inclui a remuneração mensal e o saldo do 13º após os descontos. Trata-se do total informado para a folha, e não apenas da segunda parcela do adicional natalino.
O caso serve como referência para compreender a composição do pagamento, mas cada militar ou pensionista deve considerar suas próprias rubricas, adicionais, antecipações e contribuições.
A consulta ao contracheque individual permite verificar o valor do adicional natalino, identificar a primeira parcela já recebida e conferir os lançamentos de Imposto de Renda e contribuição militar.
O ponto central para quem acompanha o pagamento de novembro é o valor líquido efetivamente disponível após o acerto do 13º, e não apenas o montante bruto apresentado entre os créditos.
E depois de todos os descontos, o que achou do valor líquido do 13º?
Receba nossas notícias independentemente dos algorítimos das redes sociais, entre no nosso grupo agora