

Nova medida provisória estabelece regras para a tributação de veículos, aeronaves e embarcações a partir de fevereiro de 2027, preservando a não incidência do imposto sobre equipamentos destinados às operações das Forças Armadas e dos órgãos de segurança pública.
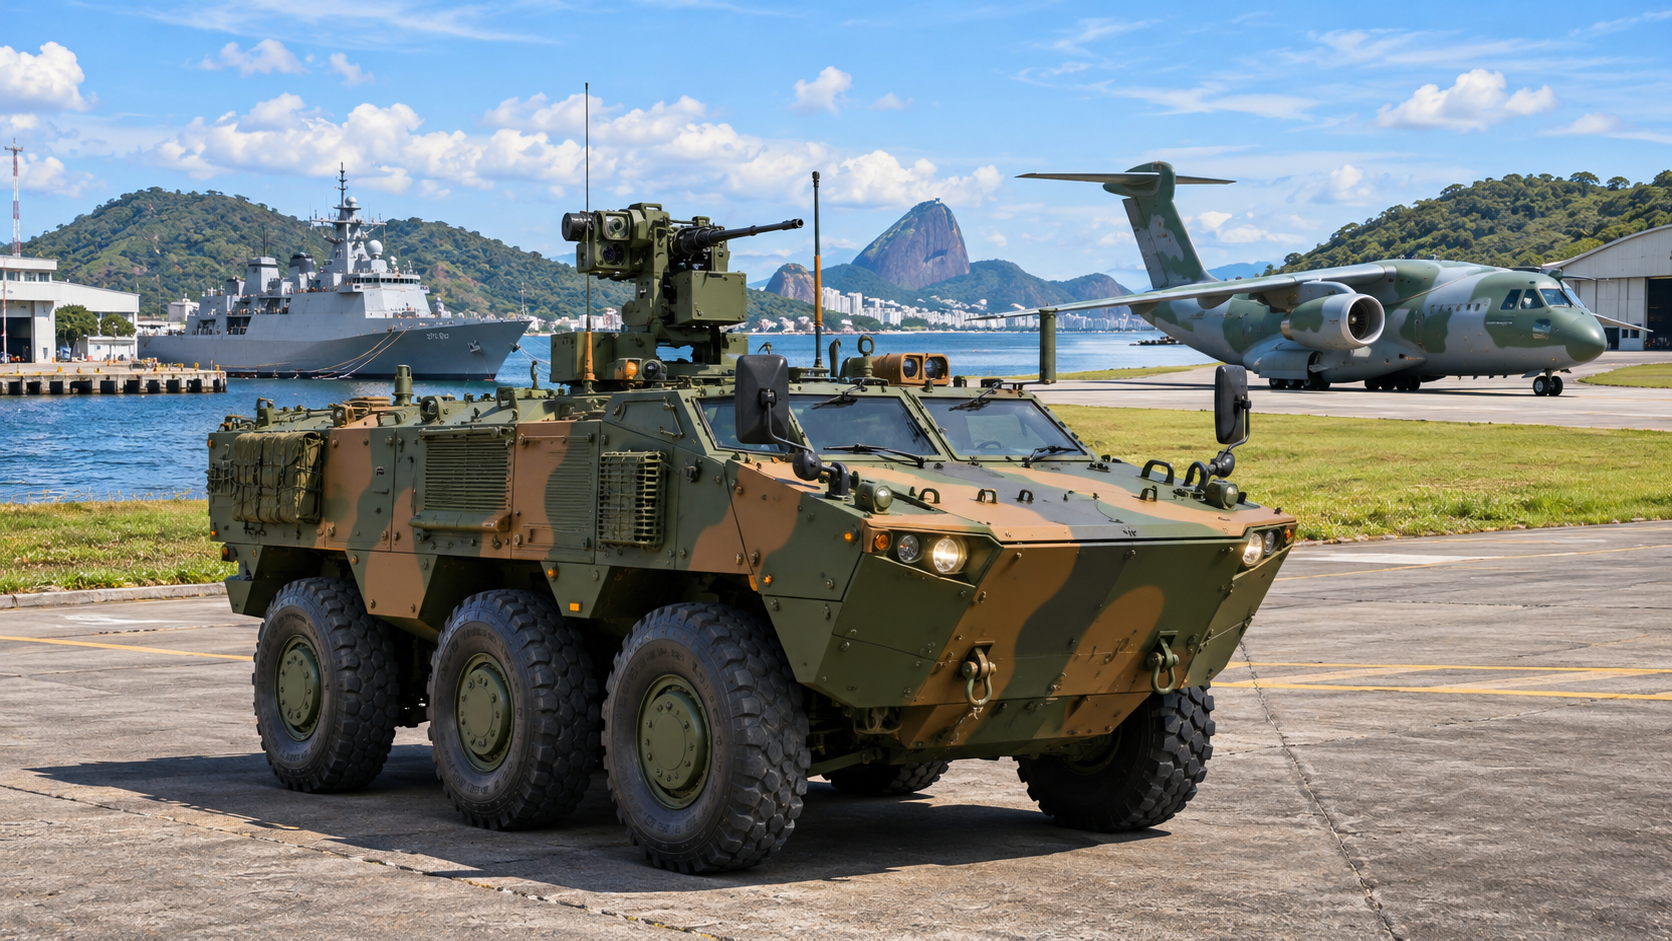
A Medida Provisória 1.399/2026 estabeleceu uma regra tributária que interessa diretamente às Forças Armadas e aos órgãos de segurança pública: viaturas, aeronaves e embarcações destinadas ao uso operacional poderão ficar fora da cobrança do novo Imposto Seletivo, desde que atendam às características técnicas previstas na legislação.
Publicada em 4 de novembro de 2026, a medida regulamenta as alíquotas do tributo para 2027, com efeitos previstos a partir de 2 de fevereiro de 2027.
A mudança alcança equipamentos utilizados pelo Exército, pela Marinha, pela Força Aérea e por instituições de segurança pública. O benefício, porém, depende da configuração e da finalidade operacional do equipamento.
Quais equipamentos militares ficam livres do Imposto Seletivo?
O artigo 5º da MP 1.399/2026 determina que o Imposto Seletivo não incide sobre veículos, aeronaves e embarcações com características técnicas específicas destinadas ao uso operacional das Forças Armadas ou dos órgãos de segurança pública.
Para o enquadramento, a legislação estabelece duas possibilidades:
- Equipamentos com motorização, desempenho, estrutura e sistemas de proteção, iluminação ou comunicação adequados aos padrões de uso operacional exclusivo.
- Equipamentos que se diferenciem das versões comuns de mercado por características externas que permitam identificá-los como destinados exclusivamente às operações dessas instituições.
Na prática, a norma pode alcançar viaturas especialmente configuradas, aeronaves de emprego operacional e embarcações utilizadas em missões militares ou policiais.
O enquadramento depende das características efetivas de cada equipamento, e não apenas de sua aquisição por uma instituição militar.
Isenção pode influenciar compras de viaturas e equipamentos de defesa
O dispositivo tem importância para o planejamento de aquisições militares e policiais.
Fabricantes e fornecedores que desenvolvem veículos especializados para operações de defesa e segurança precisarão considerar os critérios técnicos da MP na definição do tratamento tributário aplicável.
Um detalhe merece atenção: a norma diferencia equipamentos operacionais das versões comuns disponíveis no mercado.
Isso significa que a compra de um veículo por uma organização militar, isoladamente, não garante a exclusão da cobrança. A configuração técnica e a destinação operacional exclusiva são determinantes.
Essa distinção pode ganhar relevância em contratos de fornecimento, especialmente quando existem versões civis e operacionais de um mesmo modelo.
Novo imposto começa em fevereiro de 2027
O Imposto Seletivo integra a reforma tributária brasileira e foi concebido para alcançar determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A MP estabelece um regime gradual de tributação durante 2027, abrangendo produtos como veículos, aeronaves, embarcações, bebidas alcoólicas, cigarros e bebidas açucaradas.
Segundo a Casa Civil, a transição busca preservar níveis de tributação semelhantes aos atuais enquanto o novo sistema é implantado.
Para equipamentos militares e policiais abrangidos pelo artigo 5º, a regra é de não incidência do Imposto Seletivo, tratamento juridicamente distinto da redução da alíquota a zero prevista para outras categorias de produtos.
MP ainda será analisada pelo Congresso Nacional
A Medida Provisória 1.399 entrou em vigor em 4 de novembro, mas suas disposições tributárias produzirão efeitos a partir de fevereiro de 2027.
A proposta ainda depende de deliberação do Congresso Nacional para sua conversão definitiva em lei.
Conforme o acompanhamento legislativo oficial, foram apresentadas 179 emendas ao texto, cujo prazo para deliberação está previsto até 12 de fevereiro de 2027. Em 12 de novembro, a comissão mista ainda aguardava instalação.
O próximo ponto de atenção para o setor de defesa será a preservação dos critérios de não incidência durante a tramitação legislativa.
A questão central para fabricantes e fornecedores será demonstrar que os equipamentos entregues possuem características efetivamente destinadas ao uso operacional exclusivo, conforme as exigências estabelecidas na medida provisória.
Receba nossas notícias independentemente dos algorítimos das redes sociais, entre no nosso grupo agora